Маржинальность простыми словами: формула, расчёт и чем отличается от рентабельности
Коротко
Маржинальность — доля маржи в цене продажи: (цена − себестоимость) / цена × 100%. Товар за 1 000 ₽ с себестоимостью 700 ₽ даёт маржу 300 ₽ и маржинальность 30%. Наценка делит ту же маржу на себестоимость и равна 42,9%. Рентабельность учитывает уже все расходы, включая аренду и зарплату.
Маржинальность — доля маржи в цене продажи. Маржа — разница между ценой и себестоимостью товара или услуги. Продали за 1 000 ₽ то, что обошлось в 700 ₽: маржа 300 ₽, маржинальность 30%.
Собственнику эта цифра отвечает на простой вопрос: сколько копеек с каждого рубля выручки остаётся на аренду, зарплату, рекламу и прибыль. Ниже — формулы на одном примере, отличие от наценки и рентабельности и то, как маржинальность по товарам выглядит в учётной программе. Посчитать экономику своего продукта по шагам можно на практикуме по метрикам и юнит-экономике.
Что такое маржинальность простыми словами
Прямые затраты — то, что тратится на конкретный товар или услугу. У магазина это закупочная цена с доставкой до склада, у сервиса или студии — материалы и оплата мастера за работу.
В рублях измеряют маржу, в процентах — маржинальность. Рубли нужны, чтобы понять, хватит ли денег на постоянные расходы. Проценты нужны, чтобы сравнить товары с разной ценой, например чехол за 500 ₽ и телефон за 30 000 ₽, и увидеть, какой приносит больше с каждого рубля.
В бухгалтерской отчётности маржа по всей компании тоже есть, только под другим названием. В отчёте о финансовых результатах из выручки вычитают себестоимость продаж и получают строку «Валовая прибыль». Затем вычитают коммерческие и управленческие расходы и получают «Прибыль от продаж». Образец формы с такими строками дан в ФСБУ 4/2023 (приказ Минфина от 04.10.2023 № 157н), по нему составляют отчётность начиная с 2025 года.
В управленческом учёте часто считают маржинальный доход: выручку минус все переменные затраты. Кроме закупки туда входят комиссия маркетплейса, эквайринг (комиссия банка за оплату картой), упаковка и сдельная оплата. Для решений по ассортименту он точнее простой маржи, потому что учитывает затраты, которые растут с каждой продажей.
Формула маржинальности и как её посчитать
Формула такая: маржинальность = (цена − себестоимость) / цена × 100%. Наценка считается от той же маржи, но делится на себестоимость: наценка = (цена − себестоимость) / себестоимость × 100%.
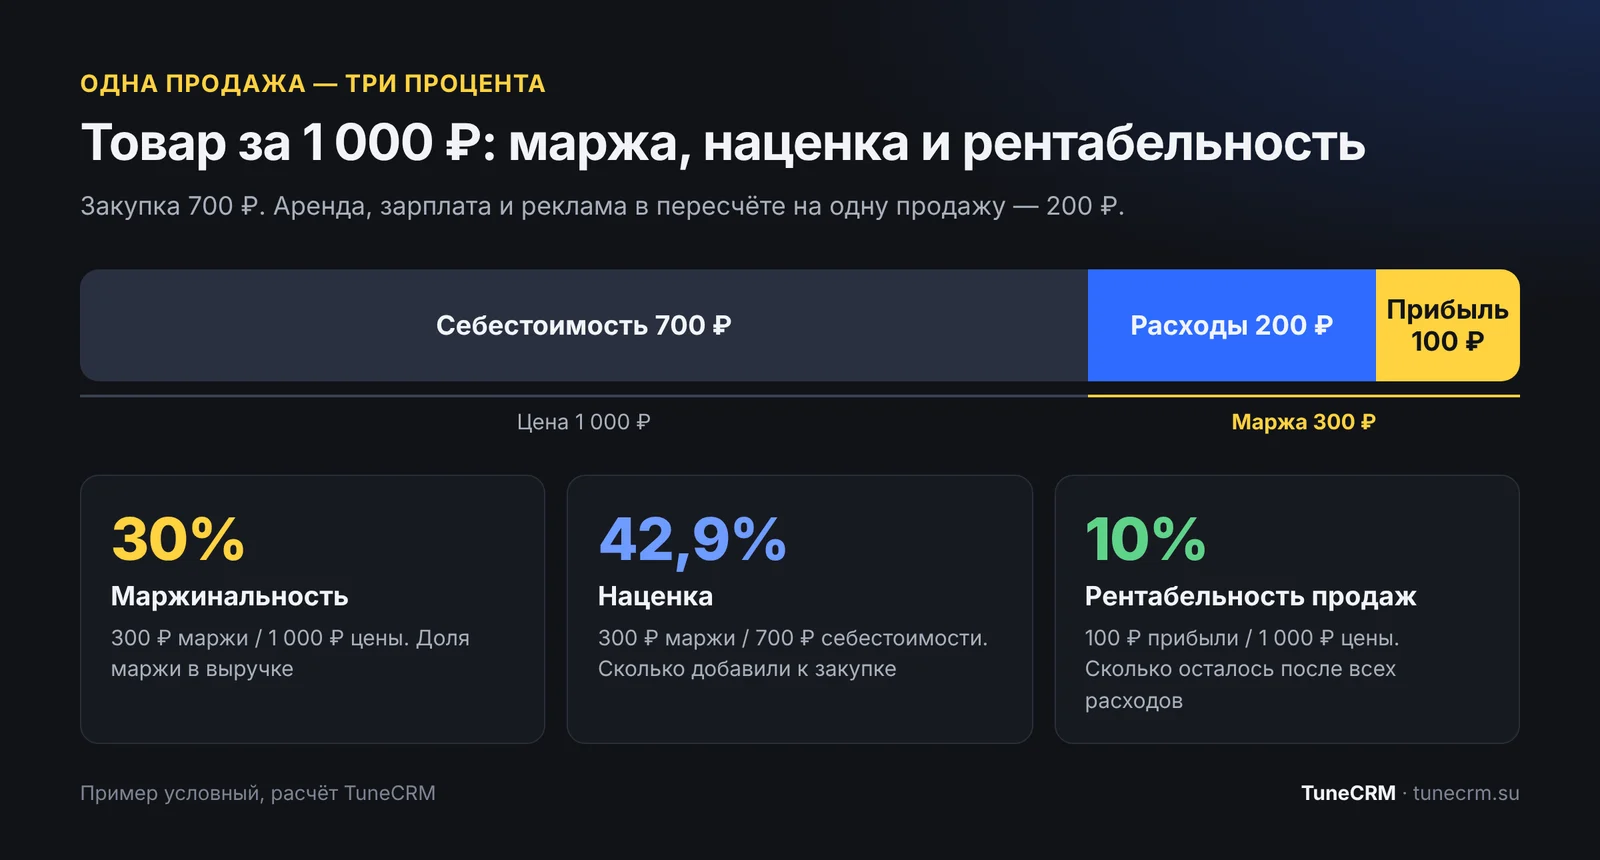
В нашем примере маржа 300 ₽ даёт два разных процента. К цене это 30%, к себестоимости — 42,9%. Путаница здесь стоит денег: владелец ставит наценку 30% и думает, что маржинальность тоже 30%. На деле при наценке 30% маржинальность — 23,1%.
Переводить одно в другое можно без пересчёта всех цен. Из наценки получаем маржинальность так: наценка / (1 + наценка). Обратно: наценка = маржинальность / (1 − маржинальность). Мы посчитали частые значения по этим формулам.
| Наценка | Маржинальность | Цена при себестоимости 700 ₽ |
|---|---|---|
| 25% | 20% | 875 ₽ |
| 30% | 23,1% | 910 ₽ |
| 42,9% | 30% | 1 000 ₽ |
| 50% | 33,3% | 1 050 ₽ |
| 100% | 50% | 1 400 ₽ |
Отсюда простая проверка. Больше 100% бывает только наценка. Если в отчёте по товару стоит 150%, в знаменателе себестоимость.
Маржинальность и рентабельность: в чём разница
Главное отличие в том, какие расходы вычтены. Рентабельность показывает остаток после всех расходов, маржинальность — только после прямых. В примере с товаром за 1 000 ₽ на одну продажу приходится ещё 200 ₽ аренды, зарплаты и рекламы. Прибыль — 100 ₽, рентабельность продаж — 10%.
У рентабельности несколько видов с разными знаменателями. Для рентабельности продаж прибыль делят на выручку, для рентабельности затрат — на все затраты: себестоимость плюс коммерческие и управленческие расходы. Рентабельность активов сравнивает прибыль со стоимостью имущества компании.
ФНС публикует среднюю рентабельность по отраслям в приложении 4 к Концепции системы планирования выездных налоговых проверок (приказ ФНС от 30.05.2007 № ММ-3-06/333@). В сноске к таблице сказано, как её считают: прибыль от продажи делят на себестоимость с учётом коммерческих и управленческих расходов. Знаменатель — затраты, как у наценки.
Сравнивать такую цифру со своей маржинальностью напрямую нельзя.
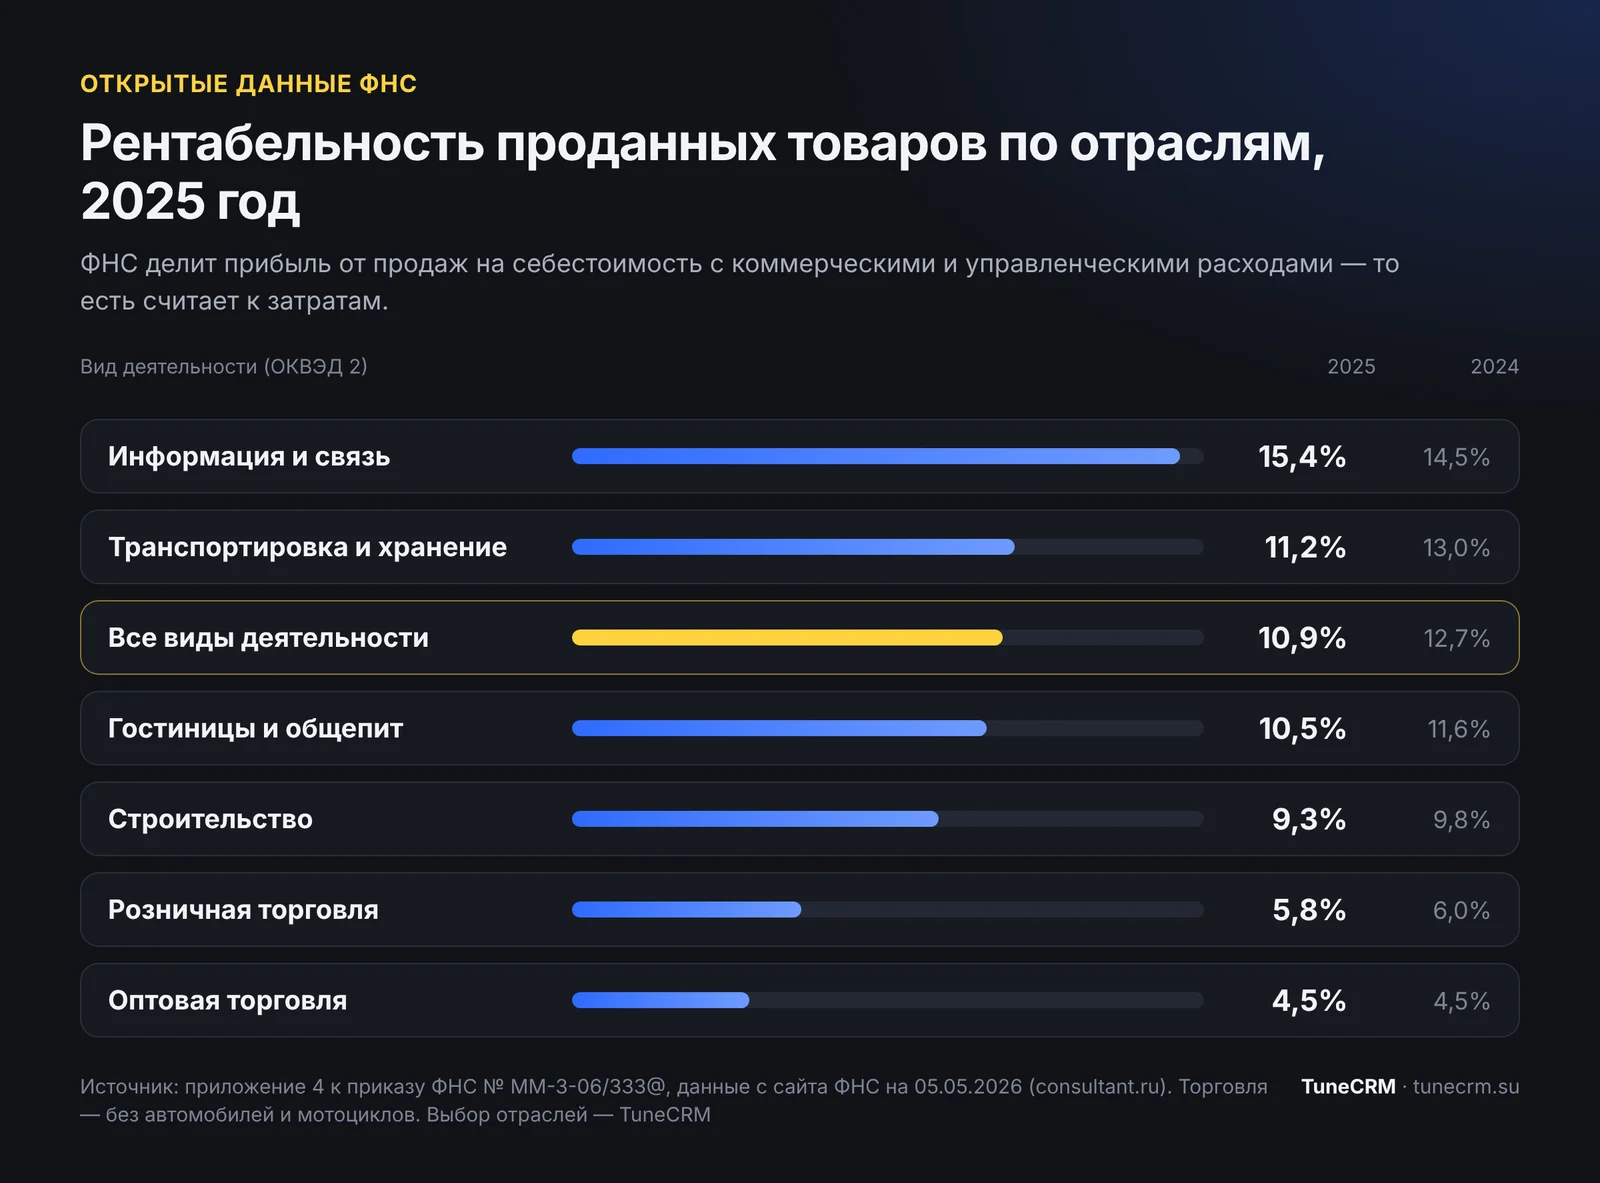
По данным ФНС, за 2025 год рентабельность проданных товаров по всем видам деятельности — 10,9%, в 2024 году было 12,7%. В розничной торговле — 5,8%, в оптовой — 4,5%.
Мы пересчитали розничные 5,8% к выручке: 5,8 / 105,8 ≈ 5,5%. Получается около 5,5 ₽ прибыли от продаж с каждых 100 ₽ выручки. Если сравнивать свою рентабельность продаж с таблицей ФНС, сначала приведите цифры к одному знаменателю.
| Показатель | Что делим | На что делим | Результат |
|---|---|---|---|
| Маржинальность | Маржа 300 ₽ | Цена 1 000 ₽ | 30% |
| Наценка | Маржа 300 ₽ | Себестоимость 700 ₽ | 42,9% |
| Рентабельность продаж | Прибыль 100 ₽ | Цена 1 000 ₽ | 10% |
| Рентабельность затрат | Прибыль 100 ₽ | Все затраты 900 ₽ | 11,1% |
Как маржинальность по товарам видна в учётной системе
Учётные программы для торговли обычно считают маржинальность по позициям сами, но называют её по-разному. Перед тем как выводить цифру на общий экран, стоит проверить формулу в справке.
Пример — отчёт «Прибыльность» в МоёмСкладе. По справке сервиса на ноябрь 2026 года отчёт строится по товарам, сотрудникам, покупателям и каналам продаж. Себестоимость единицы программа считает по FIFO: первыми списываются более ранние закупки.
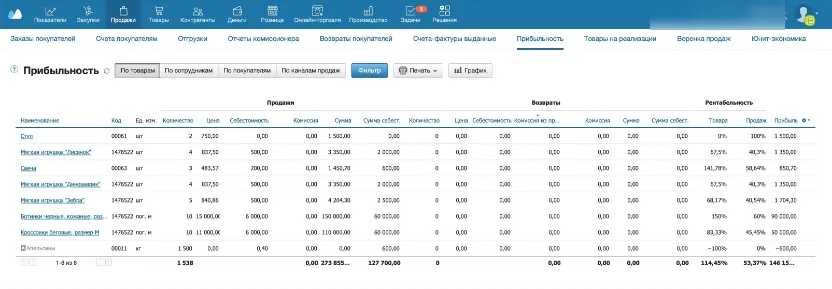
В отчёте две колонки с похожими названиями. «Рентабельность товара» МойСклад делит прибыль на себестоимость — по смыслу это наценка. «Рентабельность продаж» делит на сумму продаж — это маржинальность из нашей формулы.
В демо-данных справки у кроссовок обе колонки рядом: 83,33% к себестоимости и 45,45% к выручке. Мы проверили по суммам в строке: продажи 110 000 ₽, себестоимость 60 000 ₽. Обе цифры верны. Они описывают одну и ту же маржу.
Какие решения подсказывает маржинальность
Отчёт по позициям нужен для двух регулярных решений: какую скидку можно дать и что держать в ассортименте. Выручка на эти вопросы не отвечает: дорогой товар с низкой маржой приносит много оборота и мало денег.
Скидка съедает маржу быстрее, чем кажется. Посчитаем на нашем примере: цена 1 000 ₽, маржа 300 ₽. Со скидкой 10% цена падает до 900 ₽, а маржа — до 200 ₽, то есть на треть. Чтобы заработать прежние деньги, придётся продать в полтора раза больше: 300 / 200 = 1,5. При скидке 20% маржа останется 100 ₽, и объём продаж придётся утроить: 300 / 100 = 3.
- Отчёт по позициямВыручка, себестоимость и маржа по каждому товару за месяц
- СортировкаПо марже в рублях и по маржинальности в процентах
- СравнениеС прошлым месяцем и с целевым уровнем по группе
- РешениеЦена, закупка, место на полке, условия скидок и премий
Сортировать стоит дважды. Рубли покажут, какие товары кормят бизнес. Проценты покажут, где цена закупки выросла, а розничную забыли поднять.
Для услуг логика та же: по видам работ видно, где оплата мастера и материалы забирают почти всю цену. Тогда меняют прайс или сдельную ставку.
Маржу в рублях с чека полезно смотреть рядом со средним чеком. Как считать средний чек и почему его не поднимают скидками, мы разбирали отдельно.
Маржинальность на дашборде: что учесть при внедрении
На дашборде руководителя маржинальность собирают из учётной программы, кассы, CRM и выписок. Цифра выйдет верной, если до разработки договориться о правилах расчёта.
| Вопрос | Варианты | Почему важно |
|---|---|---|
| Что входит в себестоимость | Закупка; закупка с доставкой; все переменные затраты | От этого зависит, маржа это или маржинальный доход |
| Как списывается себестоимость | FIFO, средняя, по партиям | При росте закупочных цен разные способы дают разную маржу |
| Учитываются ли возвраты и комиссии | Вычитать в периоде продажи или возврата | Без них маржа маркетплейса и рассрочки завышена |
| Какой знаменатель в процентах | Цена или себестоимость | Иначе одна и та же цифра называется то маржой, то наценкой |
| Срез | Товар, группа, точка, канал, менеджер | Средняя маржинальность по сети прячет убыточную точку |
В собственном проекте — сети из семи продуктовых магазинов у дома «Капуста» — мы внедрили учётную систему Microinvest, базу данных MSSQL и отчёты в Power BI. Там же настроили автоматический заказ поставщикам. По данным кейса, издержки сети сократились на 30%, оборачиваемость товаров выросла на 24%. Это результат всего проекта, подробнее — в кейсе «Капусты».
Как проверить маржинальность своих товаров
Посчитайте маржинальность по своим главным позициям и проверьте, что именно стоит в процентах: доля от цены или от себестоимости. Затем посчитайте рентабельность продаж после всех расходов и сравните её с данными ФНС по своей отрасли, приведя их к выручке.
Если хочется разобраться в цифрах своего продукта с наставником, подойдёт практикум по юнит-экономике: три встречи, таблица с формулами и три сценария изменения цены и затрат.
Частые вопросы
Как посчитать маржинальность в процентах?
Вычтите себестоимость из цены и разделите результат на цену, затем умножьте на 100%. Товар за 1 000 ₽ с себестоимостью 700 ₽ даёт маржинальность 30%.
Чем маржинальность отличается от наценки?
Обе считаются от одной маржи, но маржинальность делят на цену, а наценку — на себестоимость. Поэтому наценка всегда больше: маржинальности 30% соответствует наценка 42,9%.
Чем маржинальность отличается от рентабельности?
Маржинальность учитывает только прямые затраты на товар. Рентабельность продаж показывает, сколько прибыли осталось с выручки после аренды, зарплаты, рекламы и других расходов.
Какая маржинальность считается нормальной?
Единой нормы нет, она зависит от отрасли и модели бизнеса. Для ориентира есть средняя рентабельность по отраслям от ФНС: за 2025 год в рознице 5,8% к затратам. Это показатель после всех расходов, поэтому маржинальность должна быть заметно выше.
Может ли маржинальность быть больше 100%?
Нет, маржа не может превысить цену. Больше 100% бывает наценка, например при продаже за 1 500 ₽ товара за 600 ₽.
От чтения к практике
Есть похожая задача?
Обсудим ваш процесс и подберём подходящее решение.
Что ещё почитать
Все статьи рубрики «Аналитика»
Управленческий учёт для малого бизнеса: что считать и где вести
Управленческий учёт — цифры, по которым собственник принимает решения. Закон его не требует, формат компания выбирает сама. Малому бизнесу хватает трёх отчётов: движения денег (ДДС), прибылей и убытков и управленческого баланса. Данные берут из банка, 1С и CRM, а вести учёт можно в таблице, 1С:УНФ или финансовом сервисе.
Дашборд — что это простыми словами: виды и примеры для бизнеса
Дашборд — это один экран с главными цифрами, по которым человек принимает рабочие решения. Данные подтягиваются из CRM, учётной системы или таблиц автоматически, без ручной сводки. Дашборды бывают операционные, аналитические и стратегические: первый показывает, что горит сегодня, второй объясняет причины, третий сравнивает результат с планом.
Дашборд руководителя: какие показатели нужны и откуда брать для них данные
Дашборд руководителя отвечает на вопросы, по которым принимают решения. Всё остальное, что удалось выгрузить, уходит в детализацию. На первый экран выносят 5–8 показателей: необработанные обращения, сделки без следующего действия, движение по воронке, поступления и отклонение от плана. У каждой метрики записаны источник, формула, владелец и действие, которое по ней выполняют.